شكرا لقرائتكم خبر عن تقرير: ارتفاع النحاس بنحو 50% يعكس تفاقم أزمة الإمدادات والان مع بالتفاصيل
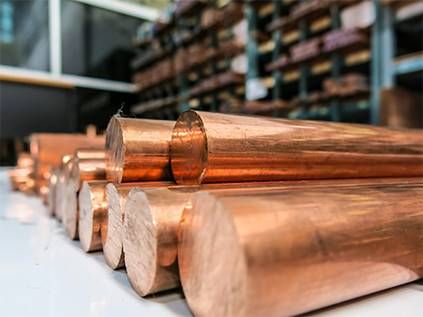
دبي - بسام راشد - أخبار الفوركس اليوم يشير الارتفاع الذي سجله النحاس بنحو 50% خلال العام الماضي بصورة متزايدة إلى أن السوق يمر بأزمة هيكلية في الإمدادات، وليس مجرد دورة تقليدية للسلع الأولية، مع تزامن نقص إنتاج المناجم مع تنامي الطلب من شبكات الكهرباء والذكاء الاصطناعي والدفاع، وفقًا للمحلل جاكوب وايت من شركة «سبروت لإدارة الأصول».
وارتفع سعر المعدن من أقل من 10 آلاف دولار للطن المتري خلال العام الماضي، وواصل تسجيل مستويات قياسية هذا الشهر، بعدما بلغ مؤخرًا نحو 14,545 دولارًا للطن. واستمر صعود النحاس رغم تباين المؤشرات الاقتصادية، مدعومًا بضعف الدولار الأمريكي، والمخاوف بشأن إمدادات المناجم، وتزايد الطلب من قطاعات أقل تأثرًا بالتقلبات الاقتصادية قصيرة الأجل.
وقال وايت: «النحاس يبتعد عن الدورة الصناعية التقليدية».
ولا تزال مؤشرات الطلب الصيني متباينة، في حين ضغطت الأسعار المرتفعة على بعض المصنّعين، ولم يشهد النشاط الصناعي الأوسع محفزًا دوريًا واضحًا. ويرى وايت أن استهلاك النحاس أصبح مدفوعًا بصورة متزايدة بشبكات الكهرباء، ومراكز بيانات الذكاء الاصطناعي، والأنظمة الدفاعية، والبنية التحتية للطاقة، بدعم من السياسات الحكومية وأولويات الأمن القومي والإنفاق الرأسمالي طويل الأجل.
ويحدث هذا التحول بالتزامن مع ظهور قيود على الإمدادات عبر سلسلة قيمة النحاس. ولا يزال إنتاج المناجم أقل من التوقعات، في حين انهارت رسوم معالجة الخام المركز مع تنافس المصاهر على كميات محدودة من المركز، كما أدت حالة عدم اليقين بشأن الرسوم الجمركية الأمريكية إلى إعادة توجيه النحاس المكرر إلى الولايات المتحدة.
وبدأت شركات تعدين النحاس تعكس هذه الظروف. فقد ارتفعت أسهمها بنسبة 0.22% فقط في يوليو، قبل أن تصعد 12.96% حتى 10 أغسطس، بينما ارتفعت أسهم شركات تعدين النحاس الصغيرة بنسبة 15.06%، وفقًا لـ«سبروت». وقال وايت إن المستثمرين ربما يتجاوزون تقلبات الأسعار قصيرة الأجل ويركزون على الرافعة المالية المتاحة أمام المنتجين عندما تتزامن أسعار النحاس المرتفعة مع شروط مواتية للحصول على المركز.
أزمة مركز النحاس تضغط على المصاهر
اشتدت المنافسة على مركز النحاس في يوليو، مع تراجع رسوم المعالجة الفورية إلى مستوى قياسي جديد، بينما نقلت شركة التعدين التشيلية «أنتوفاغاستا بي إل سي» مبيعات النحاس في منتصف العام بعيدًا عن الشروط الثابتة التي كانت تساعد منذ فترة طويلة في تحديد معيار القطاع.
وقال وايت إن «أنتوفاغاستا» أصبحت في السنوات الأخيرة القائد الفعلي من جانب شركات التعدين في هذه المفاوضات. كما قامت شركة «بي إتش بي»، أكبر منتج للنحاس في العالم، بتسعير كميات كبيرة من المركز استنادًا إلى مؤشرات الأسعار الفورية.
وقال وايت: «ندرة المركز تنقل ميزان القوة بصورة حاسمة لصالح شركات تعدين النحاس».
وتُعد رسوم المعالجة والتكرير، أو TC/RCs، مبالغ تدفعها شركات التعدين إلى المصاهر لمعالجة المركز وتحويله إلى معدن مكرر، كما تمثل مؤشرًا مهمًا على التوازن بين الكميات المتاحة من الخام وقدرة المعالجة. وعندما يصبح المركز نادرًا، تضطر المصاهر إلى تقديم شروط أكثر ملاءمة بصورة متزايدة لتأمين ما يكفي من المواد.
وتراجعت الرسوم من أكثر من 90 دولارًا للطن المتري في أواخر عام 2023 إلى أقل من سالب 150 دولارًا حاليًا، وهو تحول يتجاوز 240 دولارًا للطن، قال وايت إنه يعكس شدة النقص في مرحلة استخراج الخام.
وعادةً ما تؤدي رسوم المعالجة السلبية بشدة إلى تشجيع المصاهر على خفض الإنتاج، بما يقلل طلبها على المركز ويساعد في نهاية المطاف على إعادة التوازن إلى السوق. لكن ذلك لم يحدث، بحسب وايت.
فالمصاهر تحقق إيرادات من مصادر تتجاوز رسوم المعالجة؛ إذ يمكنها أيضًا تحقيق عائدات من حمض الكبريتيك، والذهب والفضة كمنتجات جانبية، والنحاس المستخرج فوق مستويات الكميات القابلة للدفع المتعاقد عليها، وعلاوات الكاثود، والمنتجات النهائية.
وأصبح حمض الكبريتيك مهمًا بصورة خاصة. فقد أدى اضطراب تجارة الكبريت في الشرق الأوسط وتعليق الصين صادرات حمض الكبريتيك إلى تشديد المعروض ورفع الأسعار. وزاد ذلك تكاليف المناجم التي تعتمد على الحمض في عمليات الاستخلاص بالمذيبات والاستخلاص الكهربائي، بينما عزز في المقابل اقتصاديات المصاهر التي تنتج الحمض كمنتج جانبي.
وبالتزامن مع ارتفاع أسعار الذهب والفضة، سمحت هذه الإيرادات للعديد من المصاهر بالبقاء مربحة والاستمرار في المنافسة بقوة على المركز، ما أدى إلى تأخير تخفيضات الإنتاج التي كان من الممكن أن تخفف حدة النقص.
وقال وايت: «شركات تعدين النحاس تستفيد من الندرة على جانبي السوق».
وبالنسبة للمنتجين، فإن هذا المزيج مواتٍ بصورة خاصة. فالمصاهر تقدم شروطًا أفضل للحصول على المركز النادر، في الوقت الذي يجري فيه تداول النحاس المكرر بالقرب من مستويات قياسية، ما يدفع هوامش تكاليف الاستدامة الشاملة لشركات التعدين إلى مستويات لم تشهدها منذ عقود، وفقًا لـ«سبروت».
وبمجرد تغطية تكاليف التشغيل، يمكن أن تنتقل الزيادات في أسعار النحاس بصورة غير متناسبة إلى الأرباح والتدفقات النقدية. وقال وايت إن ذلك يجعل شركات التعدين المتخصصة في النحاس وسيلة ذات رافعة مالية أكبر للاستفادة من اختلال توازن الإمدادات، إذا استمرت ظروف شح المعروض.
الطلب على الكهرباء يعمق فجوة المعروض
تزيد الرسوم الجمركية الأمريكية المحتملة من حدة النقص الفعلي في السوق، من خلال جذب النحاس المكرر إلى الولايات المتحدة وتقليص الكميات المتاحة في أماكن أخرى.
وقال وايت إن وزارة التجارة الأمريكية أوصت في عام 2025 بفرض رسم جمركي شامل بنسبة 15% على النحاس المكرر اعتبارًا من 1 يناير 2027، على أن يرتفع إلى 30% بعد عام، وفقًا لوايت. وفي الوقت نفسه، فرضت إدارة الرئيس دونالد ترامب بصورة منفصلة رسومًا بنسبة 50% على منتجات النحاس شبه المصنعة، لكنها لم تطبق الرسوم على النحاس المكرر فورًا.
وقال وايت: «حالة عدم اليقين بشأن الرسوم الجمركية تجذب النحاس إلى الولايات المتحدة وتعيد تشكيل تدفقات التجارة العالمية».
وشجعت احتمالية فرض رسوم مستقبلية المتعاملين على نقل النحاس إلى الولايات المتحدة قبل دخول أي رسوم حيز التنفيذ. ووصل أكثر من 200 ألف طن متري من النحاس المكرر إلى الموانئ الأمريكية في يوليو، وهو أكبر تدفق شهري في بيانات تعود إلى عام 2014.
وكان من المتوقع أن تنتهي وزارة التجارة من مراجعتها بموجب المادة 232 بحلول 30 يونيو، لكن لم يصدر أي قرار علني، ما ترك المتعاملين يدرسون احتمالات فرض الرسوم المقترحة تدريجيًا، أو تطبيق معدل أقل مع إعفاءات، أو تأجيل آخر.
وبالتالي، أصبح النحاس الموجود بالفعل داخل الولايات المتحدة يتمتع بقيمة إضافية نتيجة الخيارات المتاحة أمام حائزيه. فإذا فُرضت رسوم على الواردات في نهاية المطاف، فقد تصبح المخزونات المحلية أكثر قيمة مقارنة بالنحاس الموجود خارج الولايات المتحدة، ما يقلل الحافز لإعادة المخزونات إلى الأسواق الدولية، طالما ظلت السياسة التجارية دون حسم.
ويمتد تأثير ذلك إلى الأسواق الأخرى. فقد انخفضت مخزونات النحاس المتاحة في بورصة لندن للمعادن (LME) بصورة حادة، بينما دخلت العقود القريبة في حالة «باكورديشن» أعمق، ما يشير إلى أن المشترين يدفعون علاوة للحصول على النحاس المتاح فورًا. كما ينافس المشترون الصينيون بصورة أكثر قوة على المعدن، في الوقت الذي تظل فيه مخزونات البورصات المحلية منخفضة.
لكن الرسوم الجمركية تضخم النقص ولا تتسبب فيه من الأساس. فالسياسة التجارية لا تستطيع عكس تراجع درجات تركيز الخام، أو زيادة إنتاج المناجم، أو تسريع مشروعات قد تحتاج إلى أكثر من عقد كامل لتطويرها.
ويبرز تراجع توقعات الإنتاج في تشيلي هذا القيد بوضوح. فقد خفضت أكبر دولة منتجة للنحاس في العالم توقعاتها بعد إنتاج مخيب للآمال خلال النصف الأول من العام، وتتوقع الآن انخفاض الإنتاج في 2026 قبل أن يتعافى العام المقبل.
وقد جرى تطوير جزء كبير من الطاقة الإنتاجية الرئيسية للنحاس في تشيلي قبل عقود، ما يترك العمليات أمام تحديات تشمل تراجع درجات الخام، وتقادم البنية التحتية، وقيود المياه، وتزايد تعقيدات متطلبات الاستثمار. ولا يزال الإنتاج الوطني أقل من ذروته السابقة، في الوقت الذي تحتاج فيه الصناعة إلى إمدادات إضافية.
وقال وايت: «النحاس يحتاج إلى إمدادات جديدة، لكن المناجم الجديدة لا تزال على بعد سنوات».
ولا تقتصر المشكلة على تشيلي. فقد تجاوزت اضطرابات المناجم متوسطها طويل الأجل خلال عامي 2024 و2025، في حين استغرقت عمليات التعافي في منشآت رئيسية، من بينها غراسبرغ وكاموا-كاكولا، وقتًا أطول من المتوقع. وقد أُخذت عمليات التعافي هذه بالفعل في الاعتبار ضمن توقعات الإمدادات، ما يترك هامشًا ضئيلًا لمزيد من الانتكاسات.
ومن المفترض أن تحفز الأسعار المرتفعة الاستثمار في نهاية المطاف، لكن تطوير مناجم النحاس الكبرى قد يستغرق من 15 إلى 20 عامًا ويتطلب رؤوس أموال ضخمة. كما يتعين على جزء كبير من مجموعة المشروعات قيد التطوير أن يحل محل الإنتاج المتراجع في المناجم القائمة قبل أن يتمكن من تحقيق نمو ملموس في صافي الإمدادات.
ويظهر استخدام الذكاء الاصطناعي كمصدر آخر طويل الأجل للطلب، ويمتد تأثيره إلى ما هو أبعد من النحاس الموجود داخل مراكز البيانات نفسها.
وتقدر شركة بي إتش بي أن استهلاك النحاس عالميًا في مراكز البيانات يمكن أن يرتفع ستة أضعاف، من نحو 500 ألف طن سنويًا حاليًا إلى حوالي 3 ملايين طن بحلول عام 2050. وتتوقع أكبر شركة منتجة للنحاس في العالم، بصورة منفصلة، أن يرتفع إجمالي الطلب على النحاس بنحو 70% إلى أكثر من 50 مليون طن سنويًا بحلول منتصف القرن.
كما تحتاج مراكز البيانات إلى كميات هائلة من الكهرباء، ما يخلق طلبًا إضافيًا على النحاس في توليد الطاقة، والمحطات الفرعية، وشبكات النقل. وتتوقع «بي إتش بي» ارتفاع حصة مراكز البيانات من استهلاك الكهرباء العالمي من نحو 2% حاليًا إلى 9% بحلول عام 2050.
وقال وايت: «سوق النحاس يزداد ضيقًا قبل أن يصل الطلب المرتبط بالطاقة إلى نطاقه الكامل».
ويمثل هذا التمييز محورًا أساسيًا في حجة وايت. فلا يتعين على الذكاء الاصطناعي أن يصبح أكبر سوق نهائي للنحاس حتى يؤثر بصورة ملموسة في توازن السوق، لأن الاستهلاك الإضافي يأتي في وقت تعاني فيه إمدادات المناجم القائمة بالفعل من صعوبة في تلبية التوقعات.
وتستثمر الصين بكثافة في توليد الكهرباء ونقلها محليًا ضمن استراتيجية لأمن الطاقة تقلل تعرضها للوقود المستورد، مع دعم النمو الصناعي والتكنولوجي. وتواجه الولايات المتحدة ضغوطًا مماثلة، في ظل تزامن احتياجات الذكاء الاصطناعي والتصنيع المتقدم والدفاع مع تقادم شبكات الكهرباء ومحدودية قدرة الربط بها.
ولذلك، فإن الأسعار القياسية تشير إلى الحاجة إلى استثمارات أكبر بكثير، بدلًا من أن تعني أن مشكلة الإمدادات قد حُلت، بحسب المحلل. وتقدر «بي إتش بي» أن العالم سيحتاج إلى نحو 10 ملايين طن من إمدادات النحاس الجديدة الإضافية بحلول عام 2035 لتحقيق التوازن مع ارتفاع الطلب.
وبالنسبة لشركات التعدين، تمتد التداعيات إلى ما هو أبعد من سعر النحاس نفسه. فندرة المركز تحسن قدرتها التفاوضية مع المصاهر، في الوقت الذي توسع فيه الأسعار القياسية للمعدن هوامش التشغيل، ما يمنح المنتجين نفوذًا كبيرًا للاستفادة من استمرار شح المعروض.
ومن المرجح استمرار التقلبات قصيرة الأجل بعد الصعود السريع للنحاس. لكن مع تنافس المصاهر على المركز، واستغراق تطوير المناجم عقودًا، واستمرار نمو الاستهلاك المرتبط بالطاقة، يرى وايت أن السوق أصبح يتشكل بصورة متزايدة بفعل عوامل هيكلية وليس دورية.
واختتم وايت قائلًا: «نعتقد أن شركات تعدين النحاس المتخصصة توفر تعرضًا أكثر مباشرة لاستجابة المعروض المقيدة للنحاس، وللتوسع الناتج في هوامش الأرباح، ما يضعها في موقع يمكنها من الاستفادة بصورة غير متناسبة إذا استمرت هذه الظروف».